Publicado el 6 de Noviembre, 2026
El Proyecto de Ley 477 de 2026, denominado “Ley de Rescate Fiscal”, propone modificar las fuentes de financiación de la seguridad social mediante cambios en la exoneración de aportes parafiscales, las cotizaciones al sistema de salud y la destinación de recursos de las cajas de compensación familiar. Las medidas se encuentran principalmente en los artículos 20 a 26 de la Ley y tendrían efectos para empleadores, trabajadores y administradores del sistema.
El artículo 20 modifica el artículo 114-1 del Estatuto Tributario y establece, a partir del 1 de enero de 2027, nuevos criterios para determinar qué empleadores estarán exonerados de realizar aportes al SENA, al ICBF y al sistema de salud por sus trabajadores. En concreto, las sociedades y demás personas jurídicas declarantes del impuesto sobre la renta conservarán este beneficio respecto de los trabajadores que devenguen hasta dos 2 SMLMV.
Cuando el trabajador devengue más de dos y hasta tres SMLMV, el empleador deberá realizar aportes equivalentes al 1% al SENA, al 1% al ICBF y al 4% al sistema de salud. Si el salario supera los tres SMLMV, el empleador deberá pagar la totalidad de los aportes correspondientes, sin aplicar la exoneración.
La propuesta también extiende estas reglas a las personas naturales que tengan trabajadores a su cargo, así como a los consorcios, uniones temporales y patrimonios autónomos que cumplan las condiciones previstas.
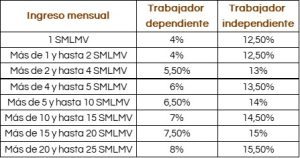
El artículo 21 del proyecto de ley establece, a partir del 1 de enero de 2027, nuevos porcentajes de cotización al sistema de salud. Mientras el aporte del empleador se fija en el 8,5%, el porcentaje a cargo de los trabajadores dependientes e independientes aumentará progresivamente según sus ingresos, de acuerdo con los siguientes rangos:
Los artículos 22 a 24 proponen destinar uno de los cuatro puntos porcentuales de los aportes a las cajas de compensación familiar a financiar el aseguramiento en salud, a través de la Administradora de los Recursos del Sistema General de Seguridad Social en Salud ‘‘ADRES’’, sin aumentar el costo para los empleadores.
Además, los excedentes del Fondo de Solidaridad, Fomento al Empleo y Protección al Cesante ‘‘FOSFEC’’ disponibles al cierre de 2026 se destinarían a salud y, durante cinco años, las cajas de compensación podrían utilizar los recursos no ejecutados para pagar deudas del sector salud.
El artículo 26 establece que las Administradoras de Fondos de Pensiones y Cesantías ‘‘AFP’’ administrarán los ahorros de quienes realizaron el traslado de régimen bajo el artículo 76 de la Ley 2381 de 2024, hasta que se consolide su derecho a la pensión. En ese momento, transferirán los recursos al Fondo de Ahorro del Pilar Contributivo, que entregará a Colpensiones el dinero necesario para pagar las pensiones reconocidas.
Las medidas propuestas modificarían la distribución de las cargas de financiación del sistema de salud y la administración de determinados recursos pensionales. Se recomienda a los empleadores evaluar el impacto del nuevo esquema en sus costos laborales y a las cajas de compensación familiar revisar los cambios en la destinación de los recursos del FOSFEC.
This bulletin is for informational purposes only and does not constitute legal advice. For specific cases, we recommend obtaining tailored legal counsel before making decisions based on the information provided herein. In compliance with personal data protection regulations, REYES ABOGADOS ASOCIADOS S.A. invites you to contact us if you do not wish to continue receiving our legal updates.