Publicado el 3 de Noviembre, 2026
Impuesto de Patrimonio.
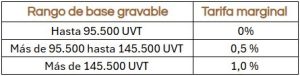
El Proyecto de Ley vuelve a establecer la transitoriedad del impuesto de Patrimonio y establece que el mismo únicamente estará vigente durante los años 2027 a 2030.
El impuesto al patrimonio aplicaría exclusivamente para patrimonios líquidos que a 1ero. de enero del año fiscal, excedan de 95.500 UVT. ($5.001.717.000) al valor de la UVT para el 2026 que tendrá que ajustarse el año próximo.
El Proyecto propone la siguiente tabla de tarifas marginales:
Impuesto sobre la Renta Personas Naturales.
En cuanto a las rentas exentas de trabajo, el Proyecto de Ley vuelve a restringir la exención al componente prestacional de los pagos laborales que actualmente está limitada a 790 UVT anuales ($41.375.460) a 630 UVT anuales ($32.995.620).
Adicionalmente, el Proyecto propone la eliminación de las exenciones de gastos de representación a favor de:
- Los Magistrados de los Tribunales, sus Fiscales y Procuradores Judiciales. (Actualmente en un 50% de los gastos).
- Los Jueces de la República (Actualmente exentos en un 25%)
- Los rectores y profesores de las universidades públicas (Que gozan de una exención del 50%),
En cuanto al límite de las rentas exentas y deducciones especiales imputables a la cédula general, la cual incluye las rentas de trabajo de capital y las no laborales, se mantiene la restricción del 40% pero se reduce el tope de 1.340 UVT anuales que rige actualmente a 1180 anuales. (De $70.181.160 a $61.801.320 al valor de la UVT que tendrá que ajustarse para 2026).
Esta es la nueva Tabla para liquidar el Impuesto sobre la Renta de las personas naturales y sucesiones ilíquidas:
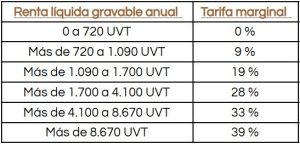
La tabla pone a pagar impuestos a todos aquellos que obtengan una renta líquida anual de más de 720 UVT ($37.709.280). Antes sólo tributaban quién tuvieran ingresos de más de 1.090 UVT ($57.087.660). Estos últimos empezarán a pagar impuestos a la tarifa del 9%.
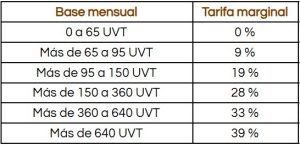
La tabla de retención se modifica en forma concordante:
This bulletin is for informational purposes only and does not constitute legal advice. For specific cases, we recommend obtaining tailored legal counsel before making decisions based on the information provided herein. In compliance with personal data protection regulations, REYES ABOGADOS ASOCIADOS S.A. invites you to contact us if you do not wish to continue receiving our legal updates.