Publicado el 11 de Noviembre, 2026
Tarifa General del Impuesto sobre la renta para las personas jurídicas.
La tarifa general del impuesto sobre la renta para sociedades nacionales y asimiladas, establecimientos permanentes y personas jurídicas extranjeras obligadas a declarar se reducirá del 35% al 33% en 2027 y al 31% a partir del año 2028.
La sobretasa al sector financiero.
Se mantiene una sobretasa de 5 puntos para instituciones financieras, aseguradoras, reaseguradoras, comisionistas de bolsa y agropecuarias, bolsas de bienes y productos y proveedores de infraestructura del mercado de valores, cuya renta gravable sea igual o superior a 120.000 UVT ($6.284.880.000 en 2026).
La sobretasa se pagará por anticipado en dos cuotas semestrales.
La tasa mínima de tributación.
La tasa mínima de tributación del parágrafo 6 del artículo 240 del Estatuto Tributario se restringe a entidades controlantes de grupos multinacionales residentes en Colombia y a sus filiales, subsidiarias, sucursales o establecimientos permanentes ubicados en el país, pertenecientes a grupos multinacionales nacionales o extranjeros, siempre que el grupo haya obtenido ingresos consolidados iguales o superiores a EUR 750 millones en el período anterior, según los estados financieros de la entidad controlante. El umbral se convertirá a pesos o a la moneda local del país de residencia de la controlante, según corresponda, utilizando la tasa de cambio promedio de diciembre anterior.
Régimen Único para Generar Estabilidad Empresarial. (RUGE).
El RUGE propone incentivos tributarios y aduaneros y estabilidad jurídica para inversiones productivas calificadas, nacionales o extranjeras, realizadas por personas naturales o jurídicas. En las asociaciones público-privadas, son inversionistas los socios o accionistas del vehículo ejecutor.
Montos mínimos de Inversión por sectores:
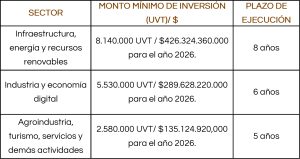
Los proyectos de asociación público-privada podrán acogerse bajo condiciones especiales.
Tarifa unificada de renta: la tarifa aplicable a los proyectos RUGE se fija según el año de inicio de ejecución y se mantiene durante el período de estabilidad:
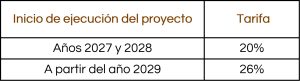
Tarifa sobre dividendos y participaciones:
Los dividendos de utilidades de proyectos calificados distribuidos a socios o accionistas no residentes estarán sujetos a una tarifa del 8%.
En distribuciones a sociedades nacionales, la retención del 8% será trasladable hasta el beneficiario final, persona natural residente o inversionista del exterior, sin nuevas retenciones en distribuciones sucesivas. Para personas naturales residentes, rigen las reglas generales.
Depreciación acelerada:
La inversión nueva en activos fijos depreciables, maquinaria, equipos, redes y equipos de cómputo y telecomunicaciones podrá depreciarse hasta el 50% anual; las construcciones y edificaciones, al 10% anual.
La tasa de tributación depurada se calculará sin considerar la diferencia temporal originada en este incentivo.
Beneficios excluyentes:
Los beneficios RUGE no son acumulables con los de zonas francas, ZOMAC, ZESE, venta de energía de fuentes no convencionales ni rentas asociadas a vivienda de interés social (VIS) o prioritario (VIP).
Tampoco son acumulables a los incentivos del Decreto Legislativo 1413 de 2026 para inversiones en zonas afectadas por el sismo de 2026.
Un proyecto RUGE no podrá ser simultáneamente usuario de zona franca, incluida la zona franca permanente especial.
Dentro de los tres meses siguientes a la entrada en vigor de la ley, el Gobierno podrá establecer tratamientos arancelarios temporales para importar bienes de capital, maquinaria, equipos, partes y repuestos sin producción nacional destinados a proyectos calificados.
Régimen de Estabilidad Jurídica:
El régimen de estabilidad jurídica tendrá una duración de 16 años. Durante ese período, el contratista no podrá exigir compensaciones ni el restablecimiento del equilibrio económico por modificaciones de las normas estabilizadas.
La inscripción en el régimen exige las siguientes contraprestaciones:
- Ejecución: invertir al menos el 40% de lo comprometido dentro de los dos años siguientes a la inscripción y el 100% dentro del plazo sectorial.
- Encadenamiento productivo: durante la ejecución y los primeros cinco años, adquirir a proveedores nacionales al menos el 30% de las compras de bienes y servicios (excluidos terrenos y bienes sin producción nacional); destinar al menos un tercio de las compras locales a mipymes o proveedores localizados en el departamento del proyecto, y ejecutar un plan de desarrollo de proveedores regionales que identifique brechas de calidad o escala y acciones para superarlas.
- Garantía: constituir garantía de cumplimiento por al menos el 2% de la inversión comprometida.
- Reportes públicos: Reportar anualmente información sobre la inversión ejecutada, las compras a proveedores, el avance del plan de proveedores y el empleo formal directo.
Este boletín tiene carácter exclusivamente informativo y no constituye asesoría jurídica. Para casos específicos, recomendamos obtener asesoría particular antes de adoptar decisiones con base en la información aquí contenida. En cumplimiento de las normas sobre protección de datos personales, REYES ABOGADOS ASOCIADOS S.A.S. lo invita a contactarnos si no desea continuar recibiendo nuestras actualizaciones legales.